VIG INFLÁCIÓS TÜKÖR
Aktuális helyzetértékelés
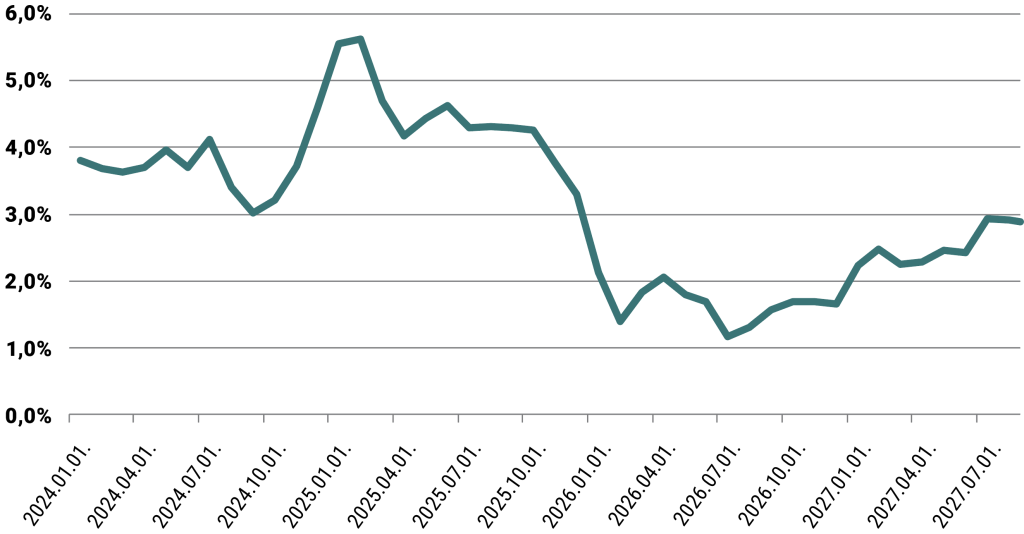
2026. szeptemberében 1,6%-kal emelkedtek az árak az előző év azonos időszakához képest, amely ismét jelentősen alulmúlta a piaci várakozást. Az infláció még mindig a jegybanki toleranciasáv alsó határa alatt helyezkedik el. A régióban a cseh és a lengyel áremelkedési ütem is emelkedett, a cseh infláció szeptemberben 2,5%-kal nőtt, Lengyelországban pedig 4%-os áremelkedési ütemet mért a Statisztikai Hivatal. A régióban így még mindig Magyarország mutatja a legkedvezőbb inflációs dinamikát. Hó/hó alapon 0,2%-kal nőttek a fogyasztói árak.
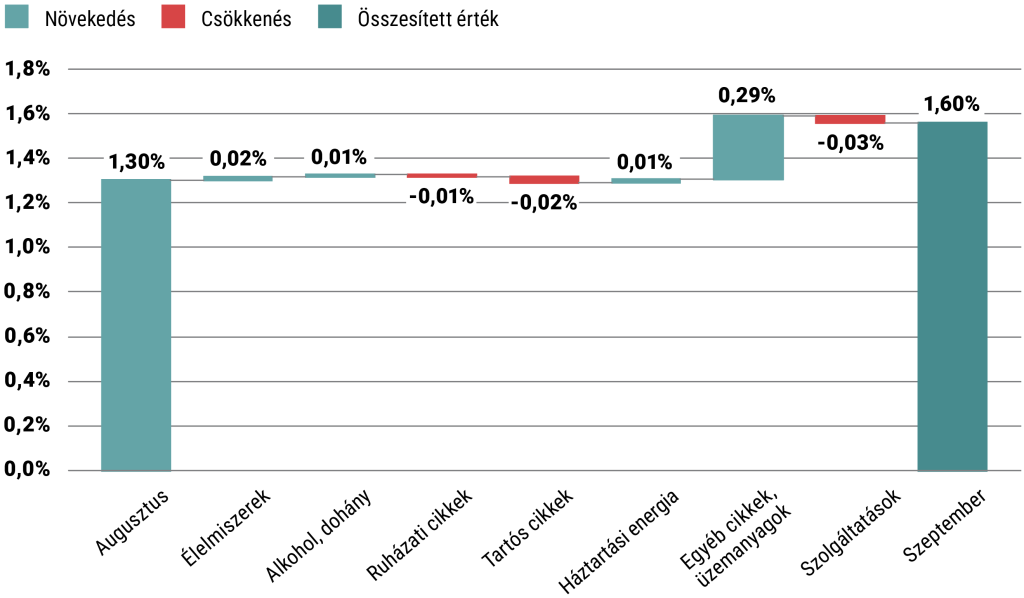
Az infláció gyorsulása szeptemberben többnyire egy alcsoporthoz köthető. A fogyasztói kosáron belül legnagyobb mértékben az egyéb cikkek, üzemanyagok év/év ár növekedésének gyorsulása járult hozzá a fő inflációs mutató emelkedéséhez. Így jelenleg többnyire az üzemanyagpiacon történő turbulencia mozgatja az inflációt, az alapfolyamatok stabilnak mondhatók, hiszen a maginfláció az előző havi 2%-ról 1,9%-ra csökkent
A kontribúció változása termékcsoportonként
Forrás: VIG Alapkezelő
Szeptemberben az iráni konfliktus ismét jelentősen eszkalálódott, miután a hónap első felében az USA és Irán között a Hormuzi-szoros környékén több súlyos incidensre is sor került. A hónap elején a hajóforgalom továbbra is erősen korlátozott maradt, miközben Katar, Omán és Pakisztán közvetítésével újraindultak a diplomáciai egyeztetések a konfliktus lezárásáról és a Hormuzi-szoros fokozatos megnyitásáról. A helyzet szeptember 9-én éleződött ki különösen, amikor az amerikai erők öt iráni olajszállító tankert támadtak meg, amire Irán több hajó megtámadásával és a térségben végrehajtott rakétacsapásokkal válaszolt. A hónap második felében ugyanakkor ismét felerősödtek a diplomáciai erőfeszítések: az USA és Irán egy olyan fokozatos megállapodás lehetőségét vizsgálta, amelyben Irán újranyitná a Hormuzi-szorost, cserébe az Egyesült Államok enyhítené az Iránnal szembeni blokádot és gazdasági nyomást. Bár szeptember végére a hajóforgalom és az olajszállítás részben helyreállt, a megállapodás továbbra sem jött létre, így a konfliktus lezárása továbbra is bizonytalan maradt.
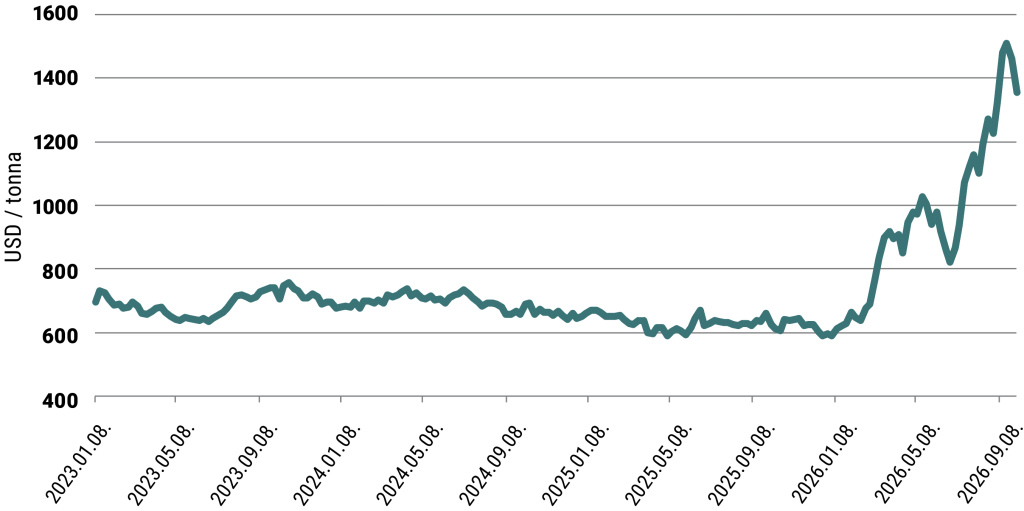
Piaci szempontból a szeptemberi eszkaláció jelentős kockázati prémiumot épített vissza az energiaárakba. A nemzetközi dízelárak új csúcsra való emelkedése azonban nemcsak a Hormuzi-szoros körüli helyzetnek volt köszönhető, hanem az ukrán dróntámadások által megrongált orosz olajfinomítók kiesésének is. Az orosz finomítói kapacitások csökkenése és a kormány által bevezetett dízelexport-korlátozások tovább szűkítették a nemzetközi kínálatot, miközben a Hormuzi-szoros korlátozott hajóforgalma miatt a közel-keleti dízelexport is jelentősen visszaesett. A Reuters szerint Oroszország hat legnagyobb dízeltermelő finomítója közül három jelentősen csökkentette a termelést vagy teljesen leállt a dróntámadások következtében. A két kínálati sokk együttes hatása így elsősorban a finomított termékek piacán okozott szűkösséget: a dízel crack spreadek szeptemberben Európában és az Egyesült Államokban is 100 dollár/hordó fölé emelkedtek, miközben az európai fizikai dízelárak rekordközeli szintekre kerültek. A nemzetközi dízelárak emelkedése a hazai üzemanyagpiacon is megjelent: a KSH által mért átlagárak alapján a gázolaj ára egy hónap alatt 32 forinttal emelkedett. Ennek következtében a fogyasztói árindexben az üzemanyagok ára 5,9%-kal nőtt havi alapon, ami önmagában 0,3 százalékponttal emelte a fő inflációs rátát. Összességében így elmondható, hogy a szeptemberi infláció gyorsulását teljes egészében az üzemanyagárak emelkedése magyarázta.
Európai finomított gázolajár
Forrás: VIG Alapkezelő
Inflációs kilátások
- A magasabb olaj-, és gázárak hatására némileg nőtt az idei évre vonatkozó inflációs előrejelzésünk. 1,7%-os átlagos inflációt várunk az idei évre.
- A Magyar Nemzeti Bank szeptemberben nem változtatott az irányadó rátán, így az továbbra is 5,5%-on áll. Az idén kialakult támogató inflációs környezet azonban lehetővé tette, hogy hosszú idő után először csökkentse az inflációs célt a jegybank, így 2028. január 1-től 2,5% a Magyar Nemzeti Bank inflációs célja. Az eurózónához való közeledés további lépéseként jövő évtől a szokásos 12 kamatdöntő ülés helyett 8 ülésre fog sor kerülni, ezáltal több idő jut a gazdasági alapfolyamatok átfogó értékelésére.
- A szeptember végén megjelent inflációs jelentésben nem változtatták meg az idei évre várt inflációt, azonban a jövő évi átlagos inflációs előrejelzést a korábbi 2,3%-ról jelentősen felfelé 3,1%-ra módosították. A módosítás a magasabb energiaáraknak és a dohány jövedéki
Inflációs pálya
Forrás: VIG Alapkezelő
Inflációs kosár
Az inflációs kosár két meghatározó eleme az élelmiszer (-1,3%) és a szolgáltatások (4,9%). Az élelmiszerárak stabilitása nagymértékben elősegíti a jegybanki cél elérését. A szolgáltatások árai jellemzően lassan alkalmazkodnak lefelé, ezért az áremelkedés ütemének mérséklődéséhez a bérek korábbi gyors növekedésének lassulására is szükség lenne.
Az inflációs kosár összetétele
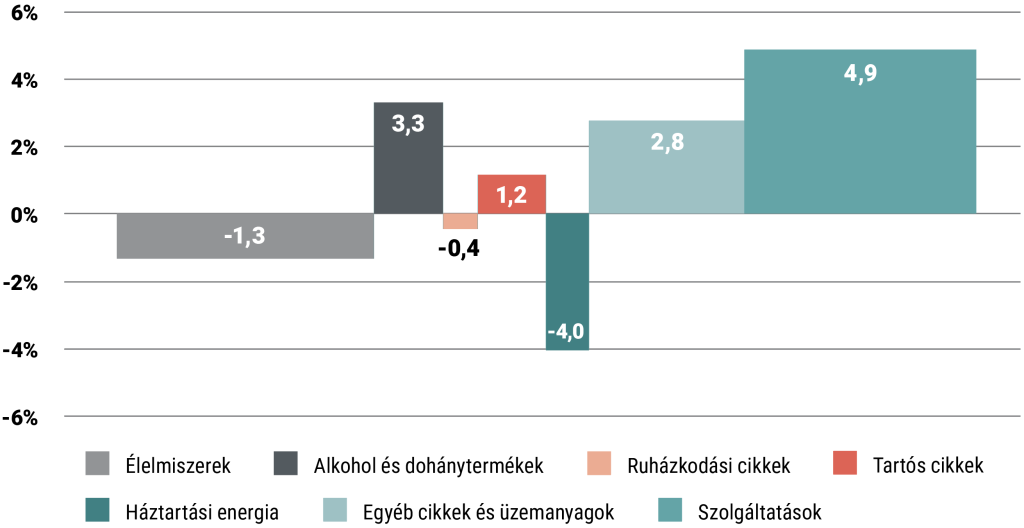
Az inflációs kosár fő kategóriái és aktuális százalékos értékei
Forrás: VIG Alapkezelő
Vissza Letöltés
Ez egy forgalmazási közlemény. A megalapozott befektetési döntés meghozatalához részletes tájékozódásra van szükség. Az Alap befektetési politikájáról, forgalmazási költségeiről és a befektetés lehetséges kockázatairól részletesen tájékozódjon az Alap forgalmazási helyein és az Alapkezelő weboldalán (www.vigam.hu) található Kiemelt Információkból, hivatalos tájékoztatóból és kezelési szabályzatból. A befektetési alap forgalmazásával (vétel, tartás, eladás) kapcsolatos költségek az alap kezelési szabályzatában és a forgalmazási helyeken megismerhetők. A múltbeli teljesítmény alapján nem jelezhetőek előre a jövőbeli hozamok. A befektetéssel elérhető jövőbeni hozam adóköteles lehet, az egyes pénzügyi eszközökre, ügyletekre vonatkozó adó- és illeték információkat pedig csak az egyes befektetők egyedi körülményei alapján lehet pontosan megítélni, ami a jövőben változhat. A befektető feladata, hogy tájékozódjon az adókötelezettségről.
Jelen tájékoztatóban szereplő adatok kizárólag információs célokat szolgálnak és nem minősülnek befektetési ajánlásnak, ajánlattételnek vagy befektetési tanácsadásnak. A VIG Befektetési Alapkezelő Magyarország Zrt. nem vállal felelősséget a jelen tájékoztatás alapján hozott befektetési döntésért és annak következményeiért. Az Alapkezelő alternatív befektetési alap kezelésére (ABAK) vonatkozó engedélyének száma: H-EN-III-6/2015. Az Alapkezelő ÁÉKBV-alapkezelési (kollektív portfóliókezelési) engedélyének száma: H-EN-III-101/2016.