Élesedik a globális verseny a tőkéért
Októberben a pénz- és tőkepiaci képet három, egymást erősítő erő alakította: a mesterséges intelligenciához kötődő beruházási ciklus finanszírozhatóságával kapcsolatos kételyek, a tartósan magas reálhozamok, valamint a közel-keleti eszkaláció miatt 110 dollár fölötti olajár.
A Federal Reserve az októberi ülésén szinten tartotta az irányadó kamatlábakat, pedig egy hónapja még kamatemelés volt árazva. A vártnál magasabb infláció ellenére a decemberi szigorítás szinte teljesen beárazott maradt. A 10 éves hozam az 5,3%-os csúcsról 5% alá süllyedt. Ebben nem a dezinfláció játszott szerepet, hanem az AI-kapcsolt kötvénykínálat mérséklődésére vonatkozó várakozások. A hónap elején még új S&P 500-csúcs született, ezt azonban a félvezetőgyártó részvények 2008 óta leghosszabb eső szériája követte. A részvényeladásokat az OpenAI árbevételének lefelé korrigált számai, a kötvénypiaci stressz és a hedge fundok drasztikus pozícióleépítése vezette. A pénz a defenzív és az energiaszektorba áramlott át. A kis kapitalizációjú részvények tartósan alulteljesítettek, a piac szélessége szűk maradt. A hónap végén a SpaceX-jelentés és az Anthropic IPO-tájékoztatója visszahozta a vevőket a hardverszektorba. A fő kockázat a november 3-i időközi választás, és az azt követően valószínűsíthető amerikai katonai csapás Irán ellen.
Forrás: Portfolio.hu
Ázsia a globális hardverciklus tőkeáttételes kitettségeként viselkedett. Japánban a 10 éves állampapírhozam 30 éves csúcsra, 3% fölé emelkedett. Ennek nyomán a japán intézmények megkezdték portfólióik átsúlyozását a devizafedezett alapon már vonzóbb hazai kötvények felé. A japán alapkamat októberi emelésének esélyét a gyengülő jen és a 2,7%-ra gyorsuló tokiói maginfláció egyszerre formálta, a tőzsde pedig a chipszektorral együtt ingadozott. Kína harmadik negyedéves 4,5%-os GDP-növekedése szinte kizárólag a nettó exportra épült. A belső fogyasztás és a beruházás gyenge maradt, a kínai tőzsde tíz hete esik, és csak az állami alapok vásárlásai adnak némi támaszt. A dél-koreai tőzsde egyetlen nap alatt 9%-ot esett, a külföldi tőkekivonás meghaladta a 10 milliárd dollárt. Az SK Hynix félvezetőgyártó rekorderedménye a hónap végén látványos visszapattanást hozott a szöuli parketten.
Európában az infláció 3% fölött ragadt, így az Európai Központi Bankon belül a további szigorítás felé billen a mérleg. A francia hozamfelár több, mint 170 bázispontra tágult, a 10 éves hozam ideiglenesen átlépte az 5%-ot. A Moody’s elmaradt leminősítése és Le Pen fiskális ígéretei csak átmeneti enyhülést hoztak a franciáknál. A több európai nagyvárosban zajló zavargások, a francia választás előtti költségvetési patthelyzet és a spanyol előrehozott választás híre az olasz papírokra is átterjedt. Az autóipart és a luxusszektort a kínai kereslet gyengesége húzta le, az AI-kapcsolt villamosítási papírokat a globális hangulat. A volatilitás-vezérelt pozícióleépítés elsősorban a bankokat sújtotta, az EUR/USD árfolyam 2025 májusa óta nem látott szintre esett.
Közép-Kelet-Európában a régiós bankok részvényei a hónap végén, az ukrajnai diplomáciai hírek nyomán magukra találtak. A régió devizái az országok „AI-mentes” jellege miatt átmenetileg relatív erőt mutattak. Magyarországon a fő fejlemény a kormány által bejelentett fiskális pálya: a 2026-os 7,5%-os hiányt 2027-re 4,9%-ra, 2030-ra 2,8%-ra csökkentenék, az euró bevezetésének céljával. A terv hitelessége a forint és a hozamfelár szempontjából kulcskérdés. A végrehajtási kockázat azonban magas, különösen a globálisan emelkedő finanszírozási költségek mellett. A BUX nagy nevei közül a bank- és energiaszektort közvetve a régiós hangulat és a magas olajár befolyásolja.
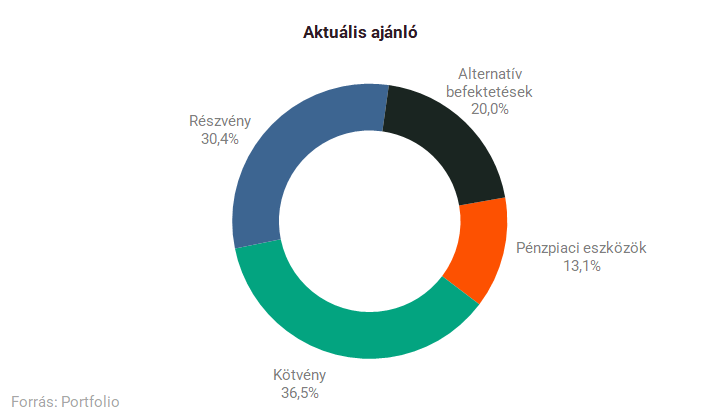
Az elemzés mellett adtunk javaslatot az allokációra is, ezt megnézheted a Portfolio.hu-n.
Jogi nyilatkozat: A blog üzemeltetője a VIG Befektetési Alapkezelő Magyarország Zrt., a szerzői az Alapkezelő munkavállalói. A weboldal kereskedelmi kommunikációt tartalmaz. A blogon megjelenő cikkek magánszemélyek szubjektív véleményét tükrözik, tájékoztatási céllal készülnek és nem minősülnek befektetési elemzésnek vagy befektetési tanácsadásnak és nem tartalmaznak befektetési ajánlást. A blog szerzői saját nevükben kereskedhetnek olyan pénzügyi és pénzeszközzel vagy más termékkel, amelyről az általuk készített cikk közöl tájékoztatást vagy véleményt. Bár a szerzők tőzsdei vagy tőzsdén kívüli kereskedés során szerzett tapasztalata a jelen blogon szereplő írásaikban is megjelenhet, de érdekeltség nem befolyásolhatja az általuk közölt tájékoztatást. A blogon megjelenő cikkekben, hírekben és tájékoztatásokban megjelenhetnek olyan társaságok, amelyek üzleti kapcsolatot tartanak fenn a VIG Befektetési Alapkezelő Magyarország Zrt.-vel vagy a blog szerzőivel akár közvetlenül, akár a VIG Group cégcsoportba tartozó más vállalkozáson keresztül. Jelen blogon megjelent cikkek nem tartalmaznak teljes körű tájékoztatást, és nem helyettesítik a befektetés megfelelőségének vizsgálatát, amelyet csak az adott befektető egyedi körülményeinek értékelésével lehet megállapítani. A megalapozott befektetési döntés meghozatalához kérjük, hogy részletesen és több forrásból tájékozódjon!
A VIG Befektetési Alapkezelő Magyarország Zrt., a blog szerkesztői és szerzői nem vállalnak felelősséget a blogon szereplő tartalom naprakészségéért, esetleges hiányosságaiért vagy pontatlanságaiért, valamint a blogcikkek alapján hozott befektetési döntésekért és a befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért vagy költségért.