Hol tart a trend?
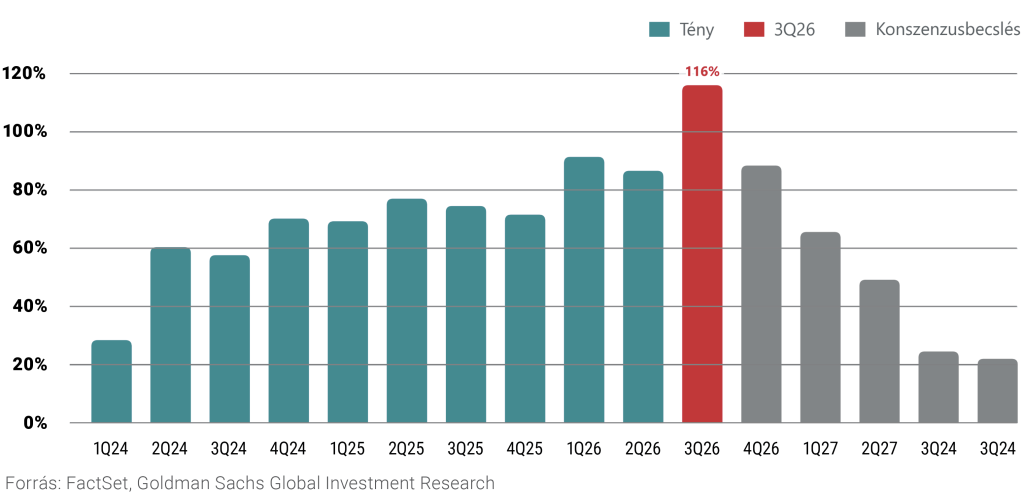
Az AI-megatrend legfontosabb hajtóerejét a nagy felhőszolgáltató, úgynevezett hiperskálázó technológiai vállalatok beruházásai jelentik. Az Alphabet, a Meta, a Microsoft és az Amazon együttes beruházásai a harmadik negyedévben éves alapon 116%-kal nőttek. A konszenzus szerint ezzel tetőzhetett a növekedés üteme, amely elsősorban az emelkedő bázis miatt 2027 végére 20%-ra lassulhat. Az elmúlt három hónap piaci mozgásai is arra utalnak, hogy az AI-befektetési hullám valamelyest veszített abból a robbanásszerű lendületből, amely az elmúlt két év kiemelkedő technológiai részvénypiaci hozamait hajtotta.
A hiperskálázók capex-növekedése tetőzik
Negyedéves beruházás, éves változás, %
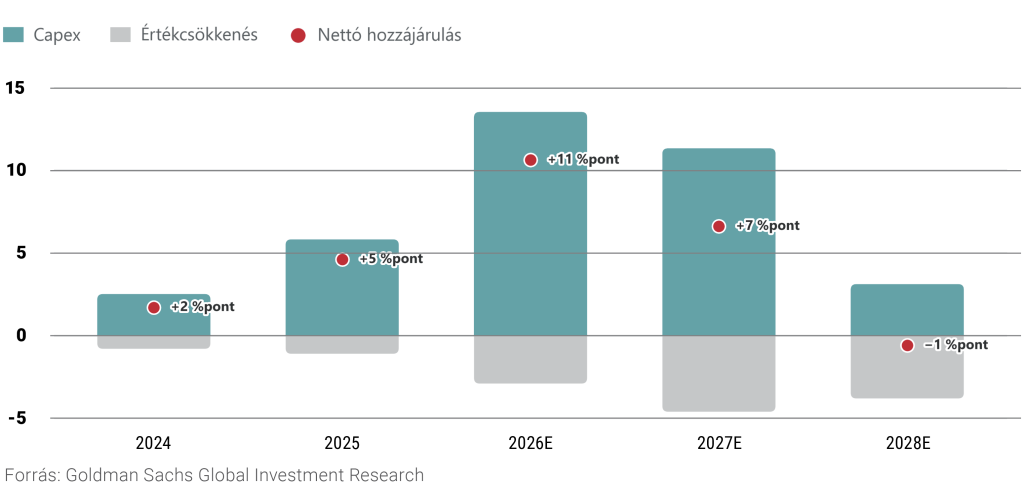
A hiperskálázók beruházásai a chipgyártóknál, valamint a hálózati és energetikai beszállítóknál árbevételként jelentkeznek, így az S&P 500 profitját is közvetlenül növelik. Ez a hatás idén nettó 11 százalékponttal járul hozzá az index profitnövekedéséhez. A beruházások növekedési ütemének lassulásával és a kiépített kapacitások után elszámolt értékcsökkenés emelkedésével azonban ez a hozzájárulás 2027-ben 7 százalékpontra mérséklődhet, 2028-ban pedig enyhén negatívba fordulhat. Ami eddig az amerikai részvénypiac profitnövekedésének hátszelet adott, két év múlva már ellenszelet jelenthet.
Elhalványul az AI-capex profitlökete
A hiperskálázói capex hozzájárulása az S&P 500 EPS-növekedéséhez, százalékpont
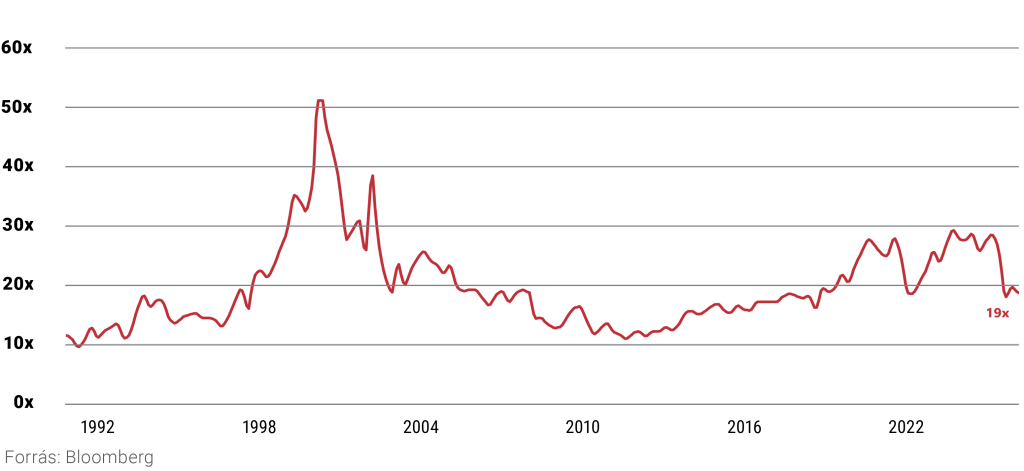
Értékeltségek alapján azonban messze vagyunk a buboréktól. Az S&P 500 technológiai szektora 19-szeres előretekintő P/E-n forog, ami kevesebb mint fele a 2000-es dotcom-csúcs 51-szeresének, és jóval elmarad az elmúlt évek szintjétől is. Az értékeltségi szorzók idei visszaesése azt is jelzi, hogy a piac a lassulás nagy részét már beárazta.
A technológiai értékeltség a dotcom-csúcs felénél is kisebb
S&P 500 Információtechnológia, előretekintő P/E (havi)
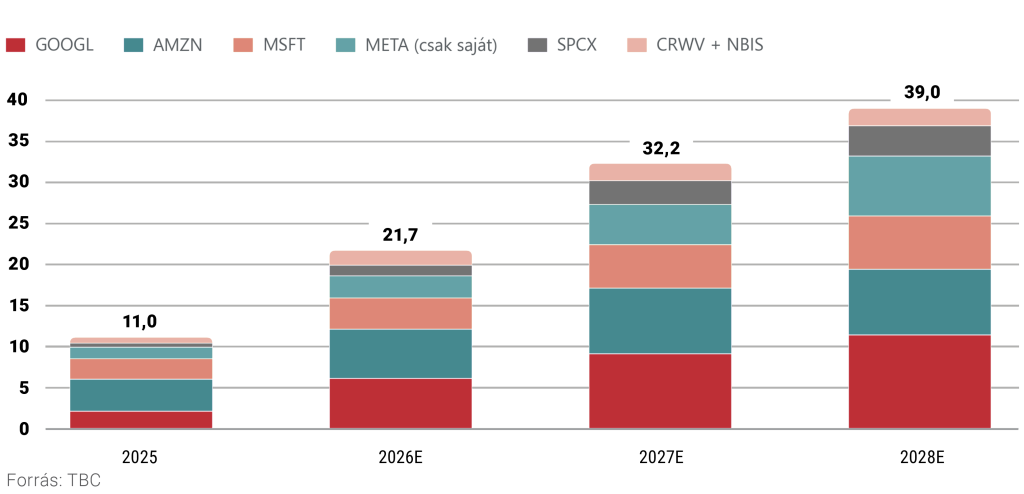
A beruházások növekedési ütemének lassulása ugyanakkor nem jelenti a kapacitásépítés lassulását. A hiperskálázók és a neocloudok (az AI-ra szakosodott felhőszolgáltatók, például a CoreWeave és a Nebius) idén közel 22 GW új adatközponti kapacitást helyeznek üzembe, csaknem kétszer annyit, mint tavaly. Összehasonlításképpen: a Paksi Atomerőmű teljes kapacitása nagyjából 2 GW, így 2028-ban egyetlen év alatt ennek közel húszszorosával bővülhet az AI számítási igényeit kiszolgáló adatközpontok kapacitása. Egyes szakértők már a 2027-es bővülést is mintegy 50 GW-ra becsülik, ilyen lépték mellett azonban minden további adatközpont megépítése jelentős többlet terhet ró az ellátási láncra.
A hiperskálázók és a neocloudok 2028-ban 39 GW-ot építenek
Éves adatközponti kapacitásbővülés, GW
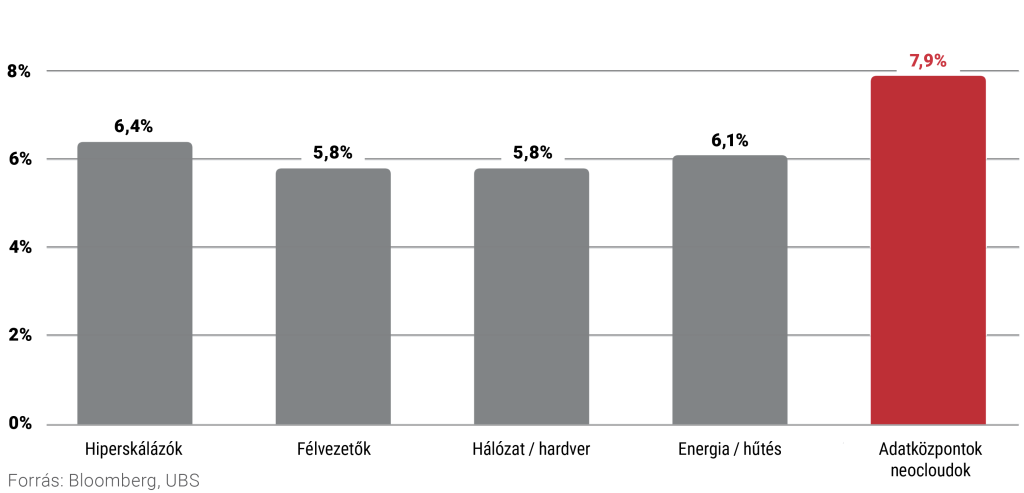
A kapacitásépítést már nem lehet kizárólag a beruházók saját pénzáramlásából finanszírozni, így egyre nagyobb szerepet kap a hitel- és kötvénypiac. A finanszírozás költsége azonban szereplőnként jelentősen eltér. A hiperskálázók, a chipgyártók és a hálózati beszállítók kötvényei 6% körüli hozamon forognak, míg az adatközpont-üzemeltetők és a neocloudok papírjai átlagosan közel 8%-on. Egyes adatközpont-építő vállalatok kötvényhozamai a 15%-ot is elérték, ez azonban inkább az adott cég tőkeszerkezeti problémáira utal, mintsem a teljes piac állapotát tükrözi.
Az adatközpontok és a neocloudok adóssága fizet a legtöbbet
Súlyozott átlagos kötvényhozam AI-finanszírozási alszektoronként, %
További cikkeink Letöltés Megatrend PDF Archívum
Ez is érdekelhet még

Ez egy forgalmazási közlemény. A megalapozott befektetési döntés meghozatalához részletes tájékozódásra van szükség. Az Alap befektetési politikájáról, forgalmazási költségeiről és a befektetés lehetséges kockázatairól részletesen tájékozódjon az Alap forgalmazási helyein és az Alapkezelő weboldalán (www.vigam.hu) található Kiemelt Információkból, hivatalos tájékoztatóból és kezelési szabályzatból. A befektetési alap forgalmazásával (vétel, tartás, eladás) kapcsolatos költségek az alap kezelési szabályzatában és a forgalmazási helyeken megismerhetők. A múltbeli teljesítmény alapján nem jelezhetőek előre a jövőbeli hozamok. A befektetéssel elérhető jövőbeni hozam adóköteles lehet, az egyes pénzügyi eszközökre, ügyletekre vonatkozó adó- és illeték információkat pedig csak az egyes befektetők egyedi körülményei alapján lehet pontosan megítélni, ami a jövőben változhat. A befektető feladata, hogy tájékozódjon az adókötelezettségről.
Jelen tájékoztatóban szereplő adatok kizárólag információs célokat szolgálnak és nem minősülnek befektetési ajánlásnak, ajánlattételnek vagy befektetési tanácsadásnak. A VIG Befektetési Alapkezelő Magyarország Zrt. nem vállal felelősséget a jelen tájékoztatás alapján hozott befektetési döntésért és annak következményeiért. Az Alapkezelő alternatív befektetési alap kezelésére (ABAK) vonatkozó engedélyének száma: H-EN-III-6/2015. Az Alapkezelő ÁÉKBV-alapkezelési (kollektív portfóliókezelési) engedélyének száma: H-EN-III-101/2016.